Kort svar
Du kan fakturera ett artistframträdande utan moms när du som utövande konstnär själv säljer ditt framförande av ett litterärt eller konstnärligt verk inför fysisk publik och Skatteverkets villkor är uppfyllda. Även ett eget artistbolag kan omfattas. Du behöver inte själv ha skrivit musiken eller skapat verket. Undantaget gäller däremot inte automatiskt biljettförsäljning, förmedling eller inspelningsrättigheter. Det är ett undantag från momsplikt – inte omvänd moms.
Senast faktagranskad: 12 november 2026
Gage är ersättningen för ditt framträdande. Innan du skickar fakturan behöver du kontrollera både vad kunden köper och vem som säljer det. Guiden gäller svenska förhållanden; uppdrag med anknytning till andra länder behöver bedömas separat.
Fyra villkor för ett momsfritt artistframträdande
Alla fyra villkoren behöver vara uppfyllda:
Du är en utövande konstnär. Det kan exempelvis vara en musiker, sångare, skådespelare eller dansare.
Du tolkar och framför ett verk. Det ska vara ett litterärt eller konstnärligt verk som omfattas av upphovsrättslagen. Ett uppdrag blir inte momsfritt bara för att det kallas underhållning.
Du framträder inför fysisk publik. En inspelning utan sådan publik omfattas inte av det här undantaget.
Du säljer själv framträdandet. Försäljningen ska göras av artisten eller ett artistbolag som uppfyller villkoren.
Det är framförandet som prövas, inte om du är upphovsperson. Du kan alltså framföra någon annans musik eller text. Även verk vars upphovsrätt har löpt ut kan omfattas. Läs Skatteverkets vägledning om artistframträdanden.
Kan mitt eget bolag fakturera utan moms?
Ja, ett artistbolag kan omfattas när artisten eller artisterna har bestämmande inflytande över bolaget. Det betyder normalt majoriteten av rösterna, aktierna eller andelarna. Ägandet räcker inte ensamt: även vilka artister som faktiskt framträder har betydelse. För grupper, körer och orkestrar finns särskilda bedömningar.
Att ett annat företag hjälper till med administration betyder inte heller automatiskt att företaget är säljare. Kontrollera avtalet. Om ett produktions- eller egenanställningsföretag säljer framträdandet i eget namn kan artistens undantag inte utan vidare användas på den försäljningen.
En artist kan däremot sälja ett momsfritt framträdande till ett produktionsbolag om villkoren är uppfyllda. Produktionsbolagets vidareförsäljning bedöms separat.
Skilj gaget från biljetter och rättigheter
Samma evenemang kan innehålla flera olika försäljningar. Vem som säljer vad avgör momsbehandlingen.
Försäljning | Vad du behöver skilja på |
Artistens eget framträdande | Kan vara momsfritt när de fyra villkoren är uppfyllda. |
Arrangörens konsertbiljetter | Är en annan försäljning. Tillträde till konserter har normalt 6 procent moms. |
Artistförmedling | Förmedlingstjänsten har normalt 25 procent moms. |
Rätt till en inspelning av framförandet | Har normalt 6 procent moms när den säljs som en egen rättighet. |
Föreläsning eller informationsuppdrag | Blir inte momsfritt artistframträdande bara för att uppdraget sker inför publik. |
Om avtalet innehåller både framträdande och rättigheter måste du bedöma om det är en samlad tjänst eller flera självständiga delar. Dela inte upp ersättningen enbart för att få en viss moms. Se Skatteverkets momssatser och undantag.
Hur hanteras resa och utrustning?
Resa, hotell, instrument och ljudutrustning kan ingå i det momsfria framträdandet när kostnaderna är underordnade det. De får inte en annan momsbehandling bara för att du visar dem på separata fakturarader.
Självständig uthyrning av utrustning är däremot en annan situation. Utgå från vad avtalet faktiskt omfattar, inte bara från hur du delar upp fakturan.
Så gör du fakturan tydlig
Momslagen kräver inte att du utfärdar faktura för just det undantagna artistframträdandet. Kunden kan ändå behöva en räkning enligt ert avtal. Undantaget från faktureringsskyldigheten finns i 17 kap. 12 § mervärdesskattelagen.
När du fakturerar är det praktiskt att:
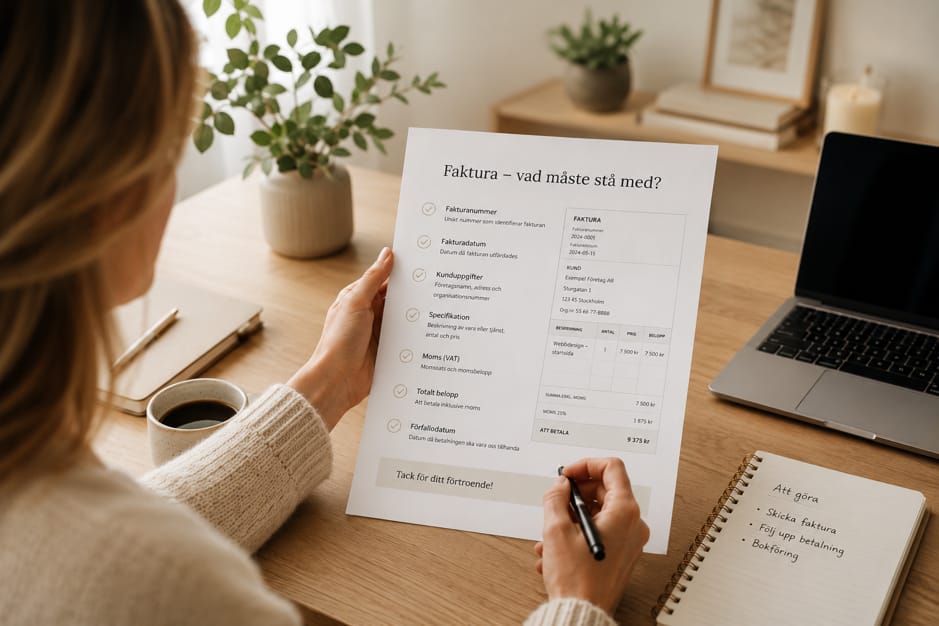
Ange rätt säljare och köpare samt fakturanummer och fakturadatum.
Beskriva framträdandet med datum, plats och omfattning.
Visa avtalat gage och eventuell ersättning som hör till framträdandet.
Förklara varför du inte debiterar moms.
Kontrollera kundens referens, betalningsvillkor och betalningsuppgifter.
En tydlig förklaring kan vara: Artistframträdande undantaget från momsplikt enligt 10 kap. 30 § 1 mervärdesskattelagen. Det är ett formuleringsexempel, inte ett krav på exakt dessa ord för varje artistfaktura.
Skriv inte ”Omvänd betalningsskyldighet” för att förklara artistundantaget. För övriga fakturauppgifter finns checklistan över vad som ska stå på en faktura.
Exempel: pianist fakturerar en arrangör
Fiktivt exempel: En pianist med enskild firma säljer själv en konsert till en arrangör. Pianisten framför musik inför fysisk publik. De fyra villkoren är uppfyllda och resan är underordnad framträdandet. Ingen separat inspelningsrätt säljs.
Fakturarad | Belopp |
Pianoframträdande den 10 november 2026, Kulturhuset, två set à 45 minuter | 6 000 kr |
Avtalad resa som ingår i framträdandet | 800 kr |
Att betala | 6 800 kr |
Ingen moms debiteras. Fakturan kan använda förklaringen ovan. Arrangörens eventuella biljettförsäljning är en annan försäljning och ändrar inte i sig pianistens bedömning.
Inte samma sak som undantaget för låg årsomsättning
Artistundantaget prövas utifrån framträdandet och säljaren. Regeln om låg årsomsättning bygger i stället på företagets omsättning och andra villkor. Läs guiden om att fakturera utan moms vid låg årsomsättning om det är den regeln du behöver bedöma. Den bredare översikten finns i Moms på faktura.
Fakturera ditt artistframträdande i BillingPoint
Skapa fakturan i BillingPoint och fyll i kund, datum för framträdandet, beskrivning och gage. Välj undantaget för momsfritt artistframträdande på fakturan och kryssa för de fakturarader som omfattas. Kontrollera sedan förhandsgranskningen så att momsen och förklaringen till undantaget blir rätt innan du skickar.
Du ansvarar för att bedöma villkoren; programmet avgör inte om ett uppdrag är momsfritt. BillingPoint är ditt fakturaprogram – det är ditt företag som säljer och fakturerar framträdandet.
Du provar kostnadsfritt i 14 dagar utan kortuppgifter. Provperioden avslutas automatiskt om du inte väljer att fortsätta.
Källor och faktagranskning
Reglerna har kontrollerats mot Skatteverkets information om momssatser och undantag, vägledningen om artistframträdanden och mervärdesskattelagen (2023:200), särskilt 10 kap. 30 § 1 och 17 kap. 12 §. Guiden ger allmän information och ersätter inte en bedömning av ett enskilt avtal.
Kommentarer
Det går inte längre att kommentera på det här inlägget. Kontakta hemsidans ägare för mer information.